[데이터 기준일시: 2026년 09월 23일 07:00 기준]
🇰🇷 국내 증시 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 전일 동향 |
|---|---|---|---|
| 코스피 (KOSPI) | – | – (미집계) | 보합 |
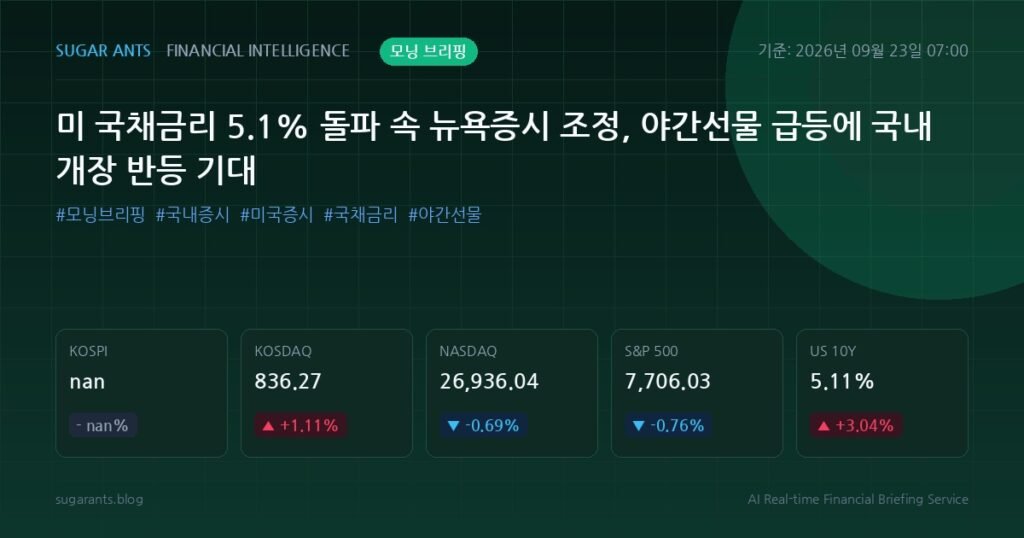
| 코스닥 (KOSDAQ) | 836.27 | ▲ +9.15 (+1.11%) | 전일 상승 |
| 코스피 200 (KOSPI 200) | 1,126.12 | ▲ +12.82 (+1.15%) | 전일 상승 |
👥 실시간 투자자별 매매동향
| 시장 구분 | 개인 | 외국인 | 기관 |
|---|---|---|---|
| 코스피 (KOSPI) | -1조 4,649억원 | -4,942억원 | +3,189억원 |
| 코스닥 (KOSDAQ) | +275억원 | -462억원 | +76억원 |
⚡ 국내 선물 & 야간선물 동향
| 구분 | 수치·가격 | 전일 대비 (등락률) | 개장전 체크 |
|---|---|---|---|
| 코스피 200 선물 | 1,127.75 | ▲ +15.75 (+1.42%) | 상승 |
| 코스피 200 야간선물 | 1,140.70 | ▲ +28.7 (+2.58%) | 상승 |
🇺🇸 미국 증시 3대 지수
| 구분 | 수치·가격 | 전일 대비 (등락률) | 간밤 뉴욕 |
|---|---|---|---|
| 다우존스 (DJI) | 51,511.59 | ▼ -537.24 (-1.03%) | 간밤 하락 |
| 나스닥 (IXIC) | 26,936.04 | ▼ -186.05 (-0.69%) | 간밤 하락 |
| S&P 500 | 7,706.03 | ▼ -58.67 (-0.76%) | 간밤 하락 |
🌐 글로벌 거시경제 & 리스크 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 동향 |
|---|---|---|---|
| 변동성 지수 (VIX) | 15.18 | ▲ +0.31 (+2.08%) | 상승 |
| 미 10년물 국채금리 | 5.11% | ▲ +0.15%p (+3.04%) | 상승 |
| 원/달러 환율 | 1365.91 | ▼ -7.77 (-0.57%) | 하락 |
| 달러 인덱스 (DXY) | 101.11 | ▲ +0.68 (+0.68%) | 상승 |
| WTI 국제유가 | 92.71 | ▼ -1.88 (-1.99%) | 하락 |
| 국제 금 시세 | 4,322.70 | ▼ -53.70 (-1.23%) | 하락 |
간밤 뉴욕증시 및 글로벌 매크로 동향
간밤 뉴욕증시는 미 국채금리의 급격한 반등과 고금리 장기화 우려 속에 3대 지수 모두 일제히 하락 마감했습니다. 다우존스 지수는 전 거래일 대비 537.24포인트(-1.03%) 하락한 51,511.59에 마쳤으며, 나스닥 지수는 186.05포인트(-0.69%) 내린 26,936.04, S&P 500 지수는 58.67포인트(-0.76%) 밀린 7,706.03으로 거래를 마쳤습니다.
글로벌 벤치마크 역할을 하는 미 10년물 국채금리는 전 거래일 대비 0.15%p(3.04%) 급등하며 5.11%를 기록해 기술주 및 성장주에 밸류에이션 부담을 안겼습니다. 달러 인덱스 또한 101.11선으로 0.68% 상승한 반면, WTI 국제유가는 배럴당 92.71달러로 1.99% 하락하며 숨고르기 양상을 보였습니다. 원/달러 환율은 역외에서 1365.91원 수준으로 7.77원 하락해 안정세를 유지하고 있습니다.
주목할 점은 코스피 200 야간선물의 강력한 흐름입니다. 미 증시 전반의 조정에도 불구하고 코스피 200 야간선물은 전 거래일 대비 +28.70포인트(+2.58%) 급등한 1,140.70으로 마감했습니다. 이에 따라 금일 국내 증시는 뉴욕증시의 약세 흐름과 차별화되며 시초가 갭상승 출발 가능성이 높게 점쳐지고 있습니다.
금일 국내 증시 개장 관전 포인트 및 주도 섹터 전망
금일 국내 시장은 야간선물 강세를 바탕으로 상승 출발한 뒤, 미 국채금리 5%대 안착에 따른 외국인의 현·선물 매매 방향성에 따라 변동성이 결정될 전망입니다.
- 반도체 및 AI 하드웨어: 야간선물 급등을 견인한 핵심 축인 대형 IT·반도체 섹터의 반등 여부가 주목됩니다. HBM 및 차세대 AI 가속기 생태계 내 주요 공급망 관련주로 기관 및 외국인의 저가 매수세 유입이 기대됩니다.
- 2차전지 및 친환경 에너지: 유가 하락과 국채금리 상승이 상존하는 매크로 환경 속에서 북미 시설 투자 모멘텀을 보유한 셀 및 양극재 밸류체인의 수급 방어력이 시험대에 오를 것입니다.
- 바이오 및 헬스케어: 코스닥 지수가 1.11% 상승하는 등 중소형 제약·바이오 플랫폼 기업 중심의 개별 모멘텀 장세가 지속될 것으로 보이며, 실적 가시성이 확보된 의료기기·보톡스 업종의 견조한 흐름이 예상됩니다.
🔔 금일/금주 신규 상장(IPO) 일정 및 공모주 체크 (국내 & 미국)
공모주 시장의 유동성 흐름과 기업 가치 재평가 국면을 점검하기 위해 이번 주 예정된 국내외 IPO 주요 일정을 정리합니다.
1. 국내 신규 상장 및 공모주 청약
- 아이씨티케이(ICTK) 등 혁신기술 기업 상장 및 청약 대기: 이번 주 코스닥 시장에서는 보안 팹리스 및 초소형 하드웨어 보안 칩을 개발하는 보안 반도체 기업들의 공모 청약 및 코스닥 이전 상장 일정이 순차적으로 진행됩니다. 기관 수요예측에서 공모가 밴드 상단을 초과 확정하며 오버행(잠재 매도 물량) 부담을 덜어낸 테크 기업 중심의 상장 초기 수급 집중 여부를 주목할 필요가 있습니다.
- 스팩(SPAC) 합병 신규 상장: 이번 주 한국제14호스팩 등 다수의 기업인수목적회사 합병 상장이 예정되어 있으며, 공모가(2,000원 기준) 부근에서의 수급 변동성과 시초가 안착 여부가 중소형주 수급의 가늠자가 될 것입니다.
2. 미국 신규 상장(IPO) 동향
- 인공지능 및 클라우드 솔루션 신규 상장군: 이번 주 뉴욕증권거래소(NYSE)와 나스닥 시장에서는 엔터프라이즈 AI 자동화 플랫폼 기업들이 상장 일정을 소화할 예정입니다. 최근 상장 기업들의 공모가 대비 주가 변동폭이 커진 만큼, 미 10년물 국채금리 5.11% 부담 속에서 신규 성장 테크 기업들의 상장 첫날 주가 반응이 글로벌 모험자본 심리를 측정하는 척도가 될 전망입니다.
외국인 및 기관 수급 동향 (전일 기준)
직전 거래일 수급을 살펴보면, 유가증권시장에서는 개인(-1조 4,649억원)과 외국인(-4,942억원)이 동반 순매도에 나서며 대규모 차익 실현을 단행했습니다. 반면 기관은 홀로 +3,189억원을 순매수하며 지수 하단을 지지했습니다.
코스닥 시장의 경우 개인이 +275억원, 기관이 +76억원의 순매수를 기록하며 지수를 1.11% 끌어올렸고, 외국인은 -462억원 매도 우위를 보였습니다. 금일은 야간선물 급등에 따른 외국인 선물 환매수(쇼트커버링) 유입 여부가 시장 전반의 수급 균형을 가르는 최대 핵심이 될 것입니다.
About The Author