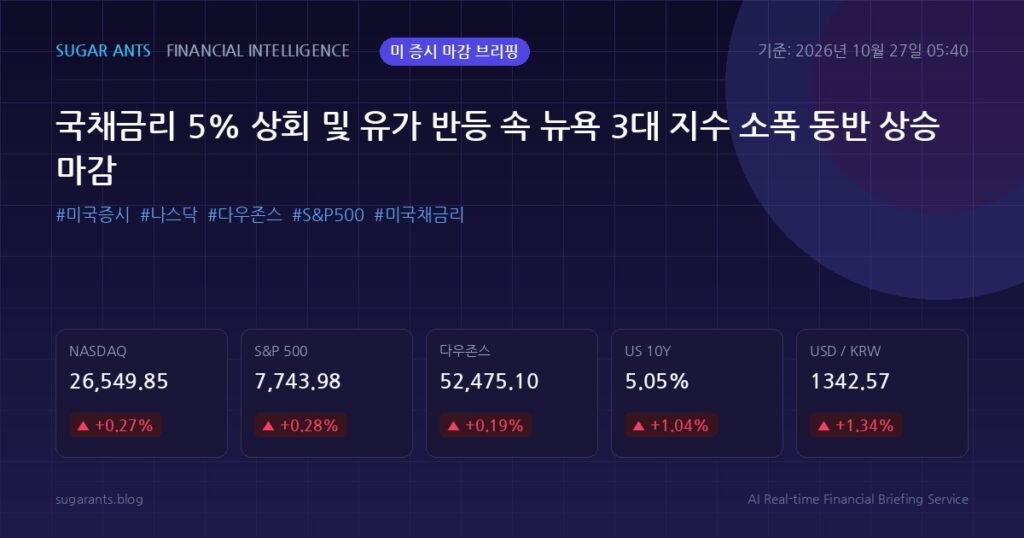
[데이터 기준일시: 2026년 10월 27일 05:40 기준]
⚡ 국내 선물 & 야간선물 동향
| 구분 | 수치·가격 | 전일 대비 (등락률) | 야간 마감 |
|---|---|---|---|
| 코스피 200 선물 | 945.80 | ▲ +63.35 (+7.18%) | 야간 상승 |
| 코스피 200 야간선물 | 949.80 | ▲ +4.0 (+0.42%) | 야간 상승 |
🇺🇸 미국 증시 3대 지수
| 구분 | 수치·가격 | 전일 대비 (등락률) | 뉴욕 마감 |
|---|---|---|---|
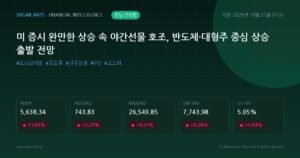
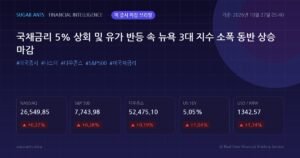
| 다우존스 (DJI) | 52,475.10 | ▲ +97.53 (+0.19%) | 뉴욕 상승 |
| 나스닥 (IXIC) | 26,549.85 | ▲ +72.04 (+0.27%) | 뉴욕 상승 |
| S&P 500 | 7,743.98 | ▲ +21.38 (+0.28%) | 뉴욕 상승 |
🌐 글로벌 거시경제 & 리스크 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 동향 |
|---|---|---|---|
| 변동성 지수 (VIX) | 16.91 | ▼ -0.61 (-3.48%) | 하락 |
| 미 10년물 국채금리 | 5.05% | ▲ +0.05%p (+1.04%) | 상승 |
| 원/달러 환율 | 1342.57 | ▲ +17.80 (+1.34%) | 상승 |
| 달러 인덱스 (DXY) | 102.15 | ▼ -0.17 (-0.17%) | 하락 |
| WTI 국제유가 | 101.76 | ▲ +1.86 (+1.86%) | 상승 |
| 국제 금 시세 | 4,070.40 | ▼ -4.20 (-0.10%) | 하락 |
1. 뉴욕 3대 지수 마감 총평
뉴욕증시는 미 10년물 국채금리가 5% 선을 웃돌고 국제유가가 100달러를 돌파하는 등 매크로 압박이 지속되었음에도 불구하고, 저가 매수세와 실적 방어력에 힘입어 3대 지수 모두 완만한 상승세로 마감했습니다.
- 다우존스 산업평균지수: 전 거래일 대비 97.53포인트(+0.19%) 오른 52,475.10에 거래를 마쳤습니다. 금융주와 주요 가치주의 탄탄한 하방 지지력이 지수 상승을 견인했습니다.
- 나스닥 종합지수: 72.04포인트(+0.27%) 상승한 26,549.85를 기록했습니다. 국채금리 상승에 따른 밸류에이션 부담이 장 초반 상단을 제약했으나, 주요 메가캡 기술주에 유입된 매수세가 반등을 이끌었습니다.
- S&P 500 지수: 21.38포인트(+0.28%) 오른 7,743.98로 장을 마감했습니다. 11개 주요 섹터 중 에너지와 IT 섹터가 견조한 흐름을 보이며 지수 상승을 뒷받침했습니다.
월가 공포지수로 불리는 CBOE 변동성 지수(VIX)는 3.48% 하락한 16.91을 기록하며 시장 전반의 리스크 회피 심리가 점진적으로 진정되고 있음을 나타냈습니다.
2. M7 빅테크 및 반도체 섹터 동향
미 10년물 국채금리의 고공행진 속에서도 M7(매그니피센트 7) 대형 기술주와 주요 반도체 기업들은 차별화된 흐름을 보였습니다.
- 엔비디아 & AI 반도체: 고성능 AI 인프라 수요 지속에 대한 기대감 속에 필라델피아 반도체 지수 구성 종목들이 견조한 회복력을 보였습니다. 엔비디아와 주요 파운드리 관련주들은 차익실현 매물을 소화한 후 매수 우위로 전환했습니다.
- 애플 & 마이크로소프트: 실적 발표 시즌을 앞두고 안정적인 현금 창출 능력이 재부각되며 완만한 오름세를 기록, 기술주 전반의 투심을 안정시키는 앵커 역할을 수행했습니다.
- 알파벳 & 메타 & 아마존: 디지털 광고 및 클라우드 부문의 견조한 매출 성장 기대가 지속되며 국채금리 상승 압력을 흡수하고 보합권 이상의 탄탄한 흐름을 유지했습니다.
- 테슬라: 전기차 마진 우려와 고금리 장기화 부담이 상단을 제약했으나, 자율주행 및 에너지 저장 장치(ESS) 모멘텀에 대한 기대가 하단을 방어했습니다.
3. 미 10년물 국채금리 및 글로벌 매크로 분석
글로벌 거시경제 지표는 인플레이션 장기화 우려와 긴축 기조 재확인이라는 복합적인 변수를 노출했습니다.
- 미 10년물 국채금리: 전일 대비 5bp 상승한 5.05%를 기록했습니다. 미 연방준비제도(Fed)의 고금리 장기화(Higher for longer) 기조와 견조한 경제 지표로 인해 채권 금리가 재차 5%를 상회하며 성장주 밸류에이션에 부담 요인으로 작용했습니다.
- 국제유가(WTI): 배럴당 1.86달러(+1.86%) 급등한 101.76달러를 기록하며 세 자릿수 가격대에 안착했습니다. 산유국들의 공급 제한 우려와 지정학적 긴장감이 유가를 끌어올리며 에너지 섹터의 강세를 견인하는 동시에 추가 인플레이션 압력으로 부각되었습니다.
- 달러 인덱스 & 외환: 주요 6개국 통화 대비 달러 가치를 나타내는 달러 인덱스(DXY)는 0.17% 소폭 하락한 102.15를 기록했습니다. 단기 과열에 따른 숨고르기 양상이 나타났으나, 고금리 지속 전망 속에서 견고한 수준을 유지하고 있습니다.
4. 수급 동향 및 국내 증시 연계 분석
- 외국인 및 기관 수급 동향: 글로벌 매크로 불확실성 속에서도 국내 시장에서는 대형주 중심의 외국인 프로그램 순매수 유입이 두드러졌으며, 코스피 200 선물이 63.35포인트(+7.18%) 급등한 945.80을 기록하는 등 선물 시장에서 대규모 매수 우위가 형성되었습니다. 야간선물 역시 949.80으로 4.0포인트(+0.42%) 추가 상승하며 외국인의 위험자산 선호 심리가 유효함을 입증했습니다.
- 환율 및 차익거래 영향: 원/달러 환율이 1342.57원으로 17.80원(+1.34%) 상승했음에도 불구하고, 대형 기술주 및 반도체 업종에 대한 외국인 패시브 자금 유입과 기관의 금융투자 중심 순매수가 하방 압력을 흡수했습니다.
🔔 금일/금주 신규 상장(IPO) 일정 및 공모주 체크 (국내 & 미국)
- 국내 공모주 시장 동향: 고금리 기조 속 옥석 가리기가 심화되는 가운데 AI 인프라 및 핵심 소재·부품·장비 분야의 중소형 기술 특례 상장 기업들을 중심으로 기관 수요예측 흥행 여부가 주목받고 있습니다.
- 미국 신규 상장 동향: 미 증시에서는 고금리 환경에 따라 대형 테크 IPO는 신중한 접근을 유지하고 있으며, 현금 흐름 창출 능력이 입증된 헬스케어 및 방산·인프라 솔루션 기업 중심의 공모 일정이 순차적으로 진행되고 있습니다. 단기 변동성에 유의하며 공모가 대비 시초가 형성 추이를 점검할 필요가 있습니다.
About The Author