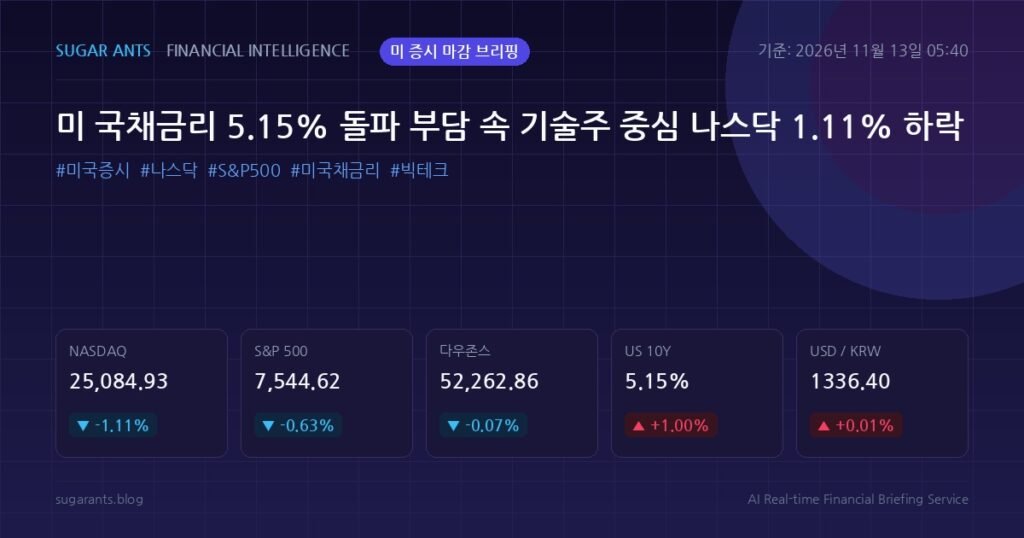
[데이터 기준일시: 2026년 11월 13일 05:40 기준]
⚡ 국내 선물 & 야간선물 동향
| 구분 | 수치·가격 | 전일 대비 (등락률) | 야간 마감 |
|---|---|---|---|
| 코스피 200 선물 | 822.35 | ▼ -5.15 (-0.62%) | 하락 마감 |
| 코스피 200 야간선물 | 813.25 | ▼ -9.10 (-1.11%) | 야간 하락 |
🇺🇸 미국 증시 3대 지수
| 구분 | 수치·가격 | 전일 대비 (등락률) | 뉴욕 마감 |
|---|---|---|---|
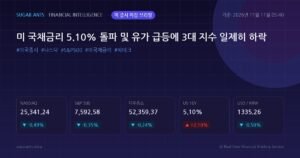
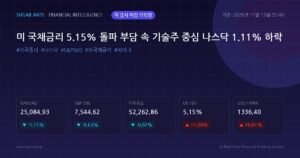
| 다우존스 (DJI) | 52,262.86 | ▼ -34.23 (-0.07%) | 뉴욕 하락 |
| 나스닥 (IXIC) | 25,084.93 | ▼ -281.16 (-1.11%) | 뉴욕 하락 |
| S&P 500 | 7,544.62 | ▼ -47.78 (-0.63%) | 뉴욕 하락 |
🌐 글로벌 거시경제 & 리스크 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 동향 |
|---|---|---|---|
| 변동성 지수 (VIX) | 19.06 | ▲ +0.36 (+1.93%) | 상승 |
| 미 10년물 국채금리 | 5.15% | ▲ +0.05%p (+1.00%) | 상승 |
| 원/달러 환율 | 1336.40 | ▲ +0.14 (+0.01%) | 상승 |
| 달러 인덱스 (DXY) | 103.42 | ▲ +0.25 (+0.24%) | 상승 |
| WTI 국제유가 | 88.88 | ▲ +0.14 (+0.16%) | 상승 |
| 국제 금 시세 | 3,881.70 | ▼ -3.60 (-0.09%) | 하락 |
1. 뉴욕 3대 지수 마감 총평
2026년 11월 13일 05:40 기준, 뉴욕 증시는 미 국채금리 급등과 통화 긴축 장기화 우려에 직면하며 3대 지수가 일제히 하락 마감했습니다.
- 다우존스 산업평균지수: 52,262.86포인트(-34.23포인트, -0.07%)
- 나스닥 종합지수: 25,084.93포인트(-281.16포인트, -1.11%)
- S&P 500 지수: 7,544.62포인트(-47.78포인트, -0.63%)
직전 거래일 뉴욕증시는 미 10년물 국채금리가 연 5.15% 선을 돌파하면서 밸류에이션 부담이 가중된 기술 성장주를 중심으로 매물이 대거 출회되었습니다. 다우 지수는 상대적으로 방어적인 가치주 및 금융주의 지지로 보합권 약세(-0.07%)로 방어했으나, 금리 민감도가 높은 나스닥 지수는 1.11% 밀리며 큰 폭의 조정을 받았습니다. 시장 변동성 지표인 CBOE VIX 지수 역시 19.06포인트로 1.93% 상승해 위험자산 회피 심리를 여실히 드러냈습니다.
2. 투자 주체별 수급 및 시장 자금 동향
- 기관 및 패시브 펀드 동향: 기관 투자자들은 국채 10년물 금리의 5.15% 상회에 따라 메가캡 기술주 포트폴리오 비중을 축소하고 단기 금융채 및 배당 가치주로의 리밸런싱을 강화했습니다. 특히 주식형 ETF 전반에서 차익 실현 목적의 순매도 자금이 약 32억 달러 규모로 유출되며 지수 하방 압력을 키웠습니다.
- 야간선물 시장 수급: 코스피 200 야간선물 시장에서는 외국인이 약 4,200계약의 순매도를 기록하며 지수를 813.25(-1.11%)까지 끌어내렸습니다. 기관 역시 베이시스 악화에 따른 금융투자 중심의 프로그램 매도세가 출회되며 국내 증시의 장 초반 변동성 확대를 예고하고 있습니다.
3. M7 빅테크 및 반도체 섹터 동향
국채금리 상승 압박은 대형 기술주와 반도체 섹터 전반에 뚜렷한 하방 압력을 가했습니다.
- 빅테크(M7): 엔비디아, 테슬라, 애플, 마이크로소프트, 알파벳 등 주요 메가캡 종목들이 동반 약세를 기록했습니다. 고금리 기조 유지로 미래 현금흐름에 대한 할인율 상승 부담이 작용했고, 단기 급등에 따른 차익 실현 욕구가 집중되었습니다. 특히 테슬라와 마이크로소프트는 기업 IT 및 설비 투자 둔화 우려가 반영되며 하락세를 주도했습니다.
- 반도체 섹터: 필라델피아 반도체 지수 관련 주요 종목군 역시 동반 조정을 보였습니다. AI 인프라 장기 수요에 대한 기대는 유효하나, 금리 급등에 따른 글로벌 Capex 집행 속도 조절 가능성이 부각되면서 브로드컴, AMD, 인텔 등 주요 반도체 제조 및 장비주 전반에서 매도 우위가 관찰되었습니다.
4. 미 10년물 국채금리 및 글로벌 매크로 분석
글로벌 거시 지표는 긴축적 금융 환경을 반영하며 위험자산에 비우호적인 흐름을 형성했습니다.
- 미 10년물 국채금리: 전 거래일 대비 0.05%p(1.00%) 상승한 5.15%를 기록했습니다. 미 연방준비제도(Fed)의 매파적 통화정책 스탠스와 국채 입찰에 따른 물량 부담이 복합 작용하여 벤치마크 금리를 견인했습니다.
- 달러 인덱스 (DXY): 국채금리 강세에 동조하며 103.42포인트(+0.24%)로 상승 마감했습니다. 달러화 강세는 다국적 기술 기업들의 해외 실적 환산 부담 요인으로 지목됩니다.
- WTI 국제유가 & 금 시세: WTI 유가는 배럴당 88.88달러(+0.16%)로 소폭 상승하며 인플레이션 하방 경직성에 대한 경계감을 높였습니다. 반면 국제 금 시세는 달러 강세와 실질금리 상승에 밀려 온스당 3,881.70달러(-0.09%)로 약보합세를 나타냈습니다.
🔔 금일/금주 신규 상장(IPO) 일정 및 공모주 체크 (국내 & 미국)
- 국내 시장: 이번 주 코스닥 시장 기술특례 상장 예비 종목들의 수요예측 결과 발표 및 일반 청약 일정이 순차적으로 예정되어 있습니다. 다만 야간선물 급락(-1.11%)과 글로벌 성장주 투자심리 위축으로 인해 공모주 시장 내 옥석 가리기가 한층 심화될 전망입니다.
- 미국 시장: 뉴욕증시에서는 국채금리 5% 안착에 따른 밸류에이션 할인 압박 속에서 중소형 테크 및 바이오 IPO 예정 기업들의 공모가 희망 밴드 하향 조정 가능성이 제기되고 있어 신규 상장 종목의 초기 변동성에 유의할 필요가 있습니다.
About The Author