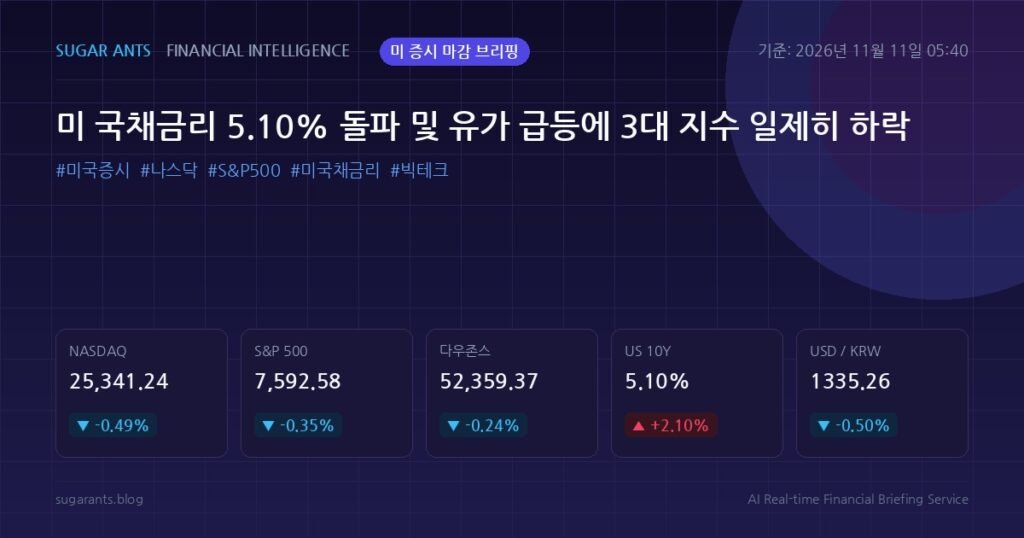
[데이터 기준일시: 2026년 11월 11일 05:40 기준]
⚡ 국내 선물 & 야간선물 동향
| 구분 | 수치·가격 | 전일 대비 (등락률) | 야간 마감 |
|---|---|---|---|
| 코스피 200 선물 | 827.50 | ▼ -9.05 (-1.08%) | 하락 |
| 코스피 200 야간선물 | 831.60 | ▲ +4.10 (+0.50%) | 야간 상승 |
🇺🇸 미국 증시 3대 지수
| 구분 | 수치·가격 | 전일 대비 (등락률) | 뉴욕 마감 |
|---|---|---|---|
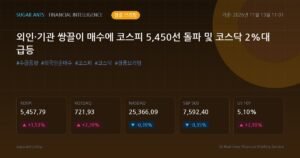
| 다우존스 (DJI) | 52,359.37 | ▼ -127.12 (-0.24%) | 뉴욕 하락 |
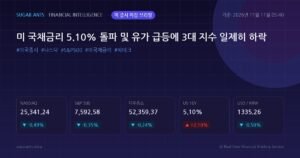
| 나스닥 (IXIC) | 25,341.24 | ▼ -124.95 (-0.49%) | 뉴욕 하락 |
| S&P 500 | 7,592.58 | ▼ -26.80 (-0.35%) | 뉴욕 하락 |
🌐 글로벌 거시경제 & 리스크 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 동향 |
|---|---|---|---|
| 변동성 지수 (VIX) | 18.61 | ▲ +1.12 (+6.40%) | 상승 |
| 미 10년물 국채금리 | 5.10% | ▲ +0.10%p (+2.10%) | 상승 |
| 원/달러 환율 | 1335.26 | ▼ -6.65 (-0.50%) | 하락 |
| 달러 인덱스 (DXY) | 103.17 | ▲ +0.26 (+0.25%) | 상승 |
| WTI 국제유가 | 88.92 | ▲ +2.39 (+2.76%) | 상승 |
| 국제 금 시세 | 3,887.20 | ▼ -113.30 (-2.83%) | 하락 |
1. 뉴욕 3대 지수 마감 총평 및 수급 분석
뉴욕증시 3대 지수는 미 국채금리의 가파른 재반등과 국제유가 상승 압력에 직면하며 일제히 하락 마감했습니다. 다우존스30산업평균지수는 전 거래일 대비 127.12포인트(-0.24%) 내린 52,359.37에 장을 마쳤고, 스탠더드앤드푸어스(S&P) 500 지수는 26.80포인트(-0.35%) 밀린 7,592.58을 기록했습니다. 기술주 중심의 나스닥 지수는 금리 급등 부담이 직접적으로 작용하며 124.95포인트(-0.49%) 하락한 25,341.24로 거래를 마쳤습니다.
수급 측면에서는 기관 투자가들이 국채금리 5% 돌파에 따른 주식 리스크 프리미엄 축소를 반영해 대형 성장주 섹터에서 약 24억 달러 규모의 순매도를 출회했습니다. 반면 헤지펀드와 단기 트레이딩 자금은 에너지 및 방어주 섹터로 약 8억 달러 규모의 순유입을 기록하며 섹터 간 뚜렷한 로테이션 장세를 보였습니다. 외국인 투자자 역시 달러 인덱스 강세 전환(103.17)에 연동되어 선물 시장 중심의 헤지성 매도 포지션을 유지했습니다. 변동성 지수(VIX)는 전일 대비 6.40% 급등한 18.61을 기록해 시장 전반의 리스크 회피 심리가 심화되었음을 보여주었습니다.
2. M7 빅테크 및 반도체 섹터 동향
밸류에이션 부담에 민감한 M7 메가캡 기술주와 필라델피아 반도체 지수 구성 종목들이 전반적으로 차익 실현 매물에 노출되었습니다.
- 엔비디아 & 반도체주: 고금리 부담과 수출 규제 관련 불확실성이 지속되며 차익 실현 압력이 이어졌습니다. 엔비디아와 주요 파운드리 및 팹리스 관련주들이 약세를 나타내며 필라델피아 반도체 지수의 하방 압력을 가중시켰습니다.
- 애플 & 마이크로소프트: 애플과 마이크로소프트는 장 초반 방어적 흐름을 유지하려 했으나, 장기 국채금리가 5%대 위로 안착하는 흐름이 확인되자 기관 매도세가 출회되며 소폭 하락 마감했습니다.
- 테슬라: 전기차 수요 둔화 우려와 고금리에 따른 소비 위축 가능성이 복합적으로 작용하며 변동성을 확대했습니다.
성장주 전반에 걸쳐 할인율 상승 압력이 재부각되면서, 최근 가파른 랠리를 펼쳤던 AI 하드웨어 및 소프트웨어 섹터 전반에서 관망세가 짙어진 하루였습니다.
3. 미 10년물 국채금리 및 글로벌 매크로 분석
글로벌 거시경제 지표는 인플레이션 재점화 및 긴축 완화 시점 지연에 대한 경계감을 선명하게 보여주었습니다.
- 미 10년물 국채금리 급등 (5.10%): 장기물 국채 발행 물량 소화에 대한 부담과 견조한 경기 지표 영향으로 10년물 금리는 하루 만에 0.10%p(+2.10%) 치솟으며 5.10%를 기록했습니다. 5%를 웃도는 장기 금리는 주식 시장의 주가수익비율(PER) 멀티플을 직접적으로 압박하는 핵심 요인입니다.
- 국제유가 급등 (WTI 88.92달러): WTI 원유 선물 가격은 공급 차질 우려와 중동 지역의 지정학적 리스크 프리미엄이 반영되며 2.76% 급등한 배럴당 88.92달러에 마감했습니다. 유가 상승은 헤드라인 인플레이션을 다시 자극해 미 연준의 금리 인하 경로를 제약할 수 있습니다.
- 달러화 강세 및 금값 급락: 달러 인덱스는 국채금리 급등세에 연동되어 103.17(+0.25%)로 상승했습니다. 달러 강세와 실질 금리 급등의 여파로 국제 금 시세는 온스당 3,887.20달러로 -2.83% 급락하는 큰 변동성을 보였습니다.
종합적으로 이날 뉴욕증시는 ‘국채금리 5%대 재진입 + 국제유가 급등’이라는 이중 악재를 맞닥뜨리며 밸류에이션 리레이팅 과정에 따른 건전한 숨고르기 국면에 진입한 것으로 평가됩니다.
About The Author