[데이터 기준일시: 2026년 11월 06일 05:40 기준]
⚡ 국내 선물 & 야간선물 동향
| 구분 | 수치·가격 | 전일 대비 (등락률) | 야간 마감 |
|---|---|---|---|
| 코스피 200 선물 | 775.85 | ▼ -7.10 (-0.91%) | 주간 하락 |
| 코스피 200 야간선물 | 824.20 | ▲ +48.35 (+6.23%) | 야간 상승 |
🇺🇸 미국 증시 3대 지수
| 구분 | 수치·가격 | 전일 대비 (등락률) | 뉴욕 마감 |
|---|---|---|---|
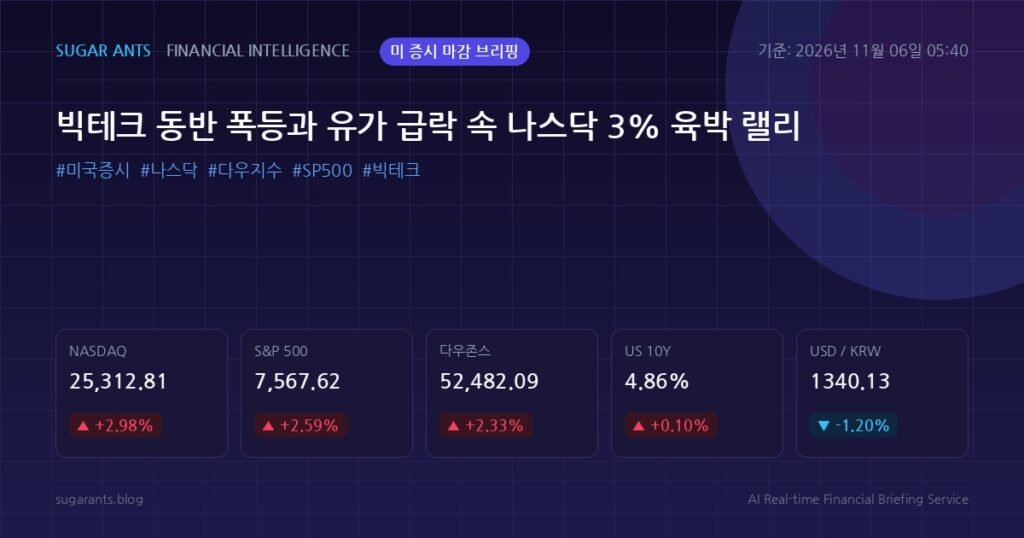
| 다우존스 (DJI) | 52,482.09 | ▲ +1,196.36 (+2.33%) | 뉴욕 상승 |
| 나스닥 (IXIC) | 25,312.81 | ▲ +733.38 (+2.98%) | 뉴욕 상승 |
| S&P 500 | 7,567.62 | ▲ +190.76 (+2.59%) | 뉴욕 상승 |
🌐 글로벌 거시경제 & 리스크 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 동향 |
|---|---|---|---|
| 변동성 지수 (VIX) | 19.72 | ▼ -5.92 (-23.09%) | 하락 |
| 미 10년물 국채금리 | 4.86% | ▲ +0.00%p (+0.10%) | 상승 |
| 원/달러 환율 | 1340.13 | ▼ -16.21 (-1.20%) | 하락 |
| 달러 인덱스 (DXY) | 101.68 | ▼ -0.62 (-0.61%) | 하락 |
| WTI 국제유가 | 86.59 | ▼ -4.24 (-4.67%) | 하락 |
| 국제 금 시세 | 4,154.20 | ▲ +79.30 (+1.95%) | 상승 |
1. 뉴욕 3대 지수 마감 총평
뉴욕증시는 정치적 불확실성 해소 및 인플레이션 압력 완화 기조가 뚜렷해지며 3대 지수 모두 강력한 랠리를 펼쳤습니다. 다우존스30산업평균지수는 전 거래일 대비 1,196.36포인트(+2.33%) 급등한 52,482.09로 장을 마쳤으며, S&P 500 지수는 190.76포인트(+2.59%) 오른 7,567.62에 마감했습니다. 특히 기술주 중심의 나스닥 지수는 733.38포인트(+2.98%) 폭등한 25,312.81을 기록하며 가파른 반등세를 주도했습니다.
월가의 공포지수로 불리는 변동성 지수(VIX)는 전 거래일 대비 23.09% 폭락한 19.72를 기록하며 20선 아래로 단숨에 내려앉았습니다. 이는 시장 참여자들의 위험자산 선호 심리가 급격히 복원되었음을 시사하며, 대규모 숏커버링과 신규 매수세가 동시에 유입된 결과로 풀이됩니다.
2. M7 빅테크 및 반도체 섹터 동향
기술주 전반에 강력한 저가 매수세와 성장성 프리미엄이 재유입되며 M7(매그니피센트 7) 종목군이 일제히 지수 상승을 견인했습니다. 엔비디아와 마이크로소프트, 알파벳 등 AI 생태계 주도 기업들이 대규모 자본 지출 확대에 따른 중장기 실적 가시성을 입증하며 가파른 오름세를 나타냈습니다. 테슬라 역시 자율주행 기술 및 에너지 사업에 대한 긍정적 평가가 더해지며 큰 폭으로 반등했습니다.
반도체 섹터의 온기 역시 뚜렷했습니다. 필라델피아 반도체 지수를 구성하는 핵심 장비 및 파운드리, 팹리스 관련주 전반에 걸쳐 강력한 기관 매수세가 확인되었습니다. AI 가속기 수요 둔화에 대한 시장의 과도한 우려가 불식되면서 주요 반도체 밸류체인 기업들의 주가 멀티플이 빠르게 정상화되는 국면입니다.
3. 미 10년물 국채금리 및 글로벌 매크로 분석
글로벌 거시경제 환경은 위험자산 시장에 우호적인 방향으로 급선회했습니다. 미 10년물 국채금리는 4.86% 수준에서 보합권을 유지하며 채권 시장의 변동성이 현저히 축소되었습니다. 금리의 추가 급등세가 제한되면서 고평가 논란에 휩싸였던 대형 성장주들의 밸류에이션 부담이 대거 경감되었습니다.
외환 및 원자재 시장의 변화도 증시 반등에 힘을 실었습니다. 달러 인덱스(DXY)는 전일 대비 0.61% 하락한 101.68선으로 내려앉으며 달러화 독주가 진정되는 모습을 보였습니다. 특히 WTI 국제유가는 글로벌 공급 우려 완화 속에 4.67% 급락한 배럴당 86.59달러를 기록, 에너지발 인플레이션 재점화 가능성을 크게 낮췄습니다. 반면 국제 금 시세는 온스당 4,154.20달러(+1.95%)로 상승세를 이어가며 자산 배분 관점에서의 헤지 수요를 확인시켰습니다. 전반적으로 완화된 달러와 유가 급락은 뉴욕증시 기업들의 비용 부담 완화 및 마진 개선 기대로 직결되고 있습니다.
4. 외국인 및 기관 수급 분석과 국내 파생시장 영향
글로벌 유동성의 위험자산 복귀 흐름 속에 기관 투자자들은 주요 패시브 및 액티브 펀드를 통해 빅테크와 지수 ETF 전반으로 강력한 순매수를 집행했습니다. 공매도 잔고가 높았던 반도체 및 테크 섹터 내 대규모 숏스퀴즈성 매수가 유입되며 장중 매수 탄력이 확대되었습니다.
이러한 뉴욕증시의 폭등세는 국내 선물 야간 거래에도 고스란히 반영되었습니다. 코스피 200 야간선물은 전일 주간 종가(775.85) 대비 무려 48.35포인트(+6.23%) 폭등한 824.20으로 장을 마감했습니다. 원/달러 환율이 1340.13원으로 16.21원(-1.20%) 하락 안정화되면서 외국인의 환차익 유인 및 지수 반등 베팅이 야간 파생시장을 통해 폭발적으로 전개된 것으로 분석됩니다. 이에 따라 직전 정규장에서 급락세를 겪었던 코스피(5,059.69, -6.02%)와 코스닥(644.27, -5.03%)은 개장과 동시에 외국인과 기관의 강력한 동반 순매수 전환 및 갭상승 출발이 유력한 환경입니다.
About The Author