[데이터 기준일시: 2026년 11월 06일 07:01 기준]
🇰🇷 국내 증시 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 전일 동향 |
|---|---|---|---|
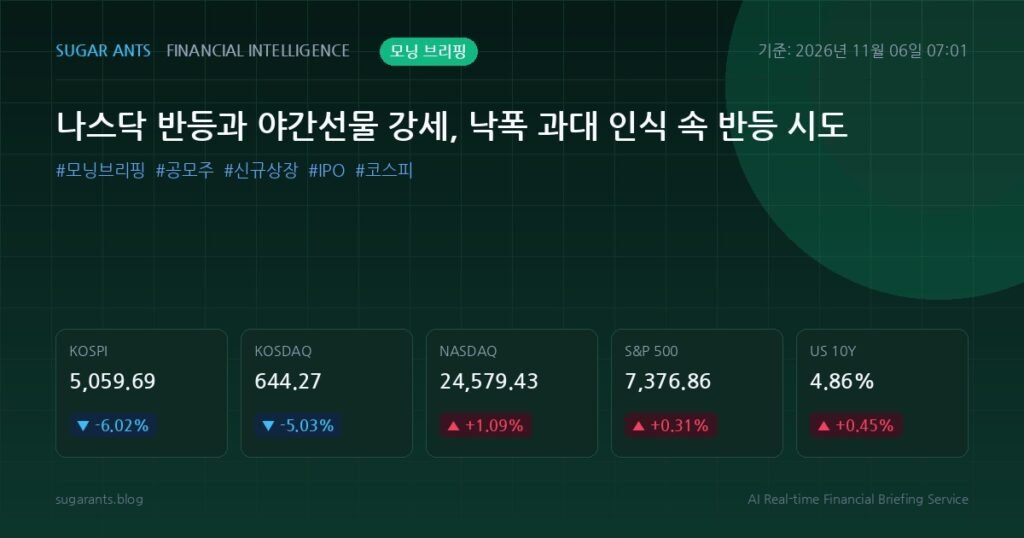
| 코스피 (KOSPI) | 5,059.69 | ▼ -324.11 (-6.02%) | 전일 하락 |
| 코스닥 (KOSDAQ) | 644.27 | ▼ -34.14 (-5.03%) | 전일 하락 |
| 코스피 200 (KOSPI 200) | 783.23 | ▼ -54.55 (-6.51%) | 전일 하락 |
👥 실시간 투자자별 매매동향
| 시장 구분 | 개인 | 외국인 | 기관 |
|---|---|---|---|
| 코스피 (KOSPI) | +5,207억원 | -2조 6,892억원 | +1조 7,092억원 |
| 코스닥 (KOSDAQ) | -1,222억원 | -896억원 | +2,069억원 |
⚡ 국내 선물 & 야간선물 동향
| 구분 | 수치·가격 | 전일 대비 (등락률) | 개장전 체크 |
| :— | :—: | :—: |
| 코스피 200 선물 | 782.95 | ▼ -54.30 (-6.49%) | 하락 |
| 코스피 200 야간선물 | 795.50 | ▲ +12.55 (+1.60%) | 상승 |
🇺🇸 미국 증시 3대 지수
| 구분 | 수치·가격 | 전일 대비 (등락률) | 간밤 뉴욕 |
| :— | :—: | :—: |
| 다우존스 (DJI) | 51,285.73 | ▼ -237.33 (-0.46%) | 간밤 하락 |
| 나스닥 (IXIC) | 24,579.43 | ▲ +264.43 (+1.09%) | 간밤 상승 |
| S&P 500 | 7,376.86 | ▲ +23.13 (+0.31%) | 간밤 상승 |
🌐 글로벌 거시경제 & 리스크 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 동향 |
| :— | :—: | :—: |
| 변동성 지수 (VIX) | 25.64 | ▼ -2.54 (-9.01%) | 하락 |
| 미 10년물 국채금리 | 4.86% | ▲ +0.02%p (+0.45%) | 상승 |
| 원/달러 환율 | 1363.37 | ▲ +7.03 (+0.52%) | 상승 |
| 달러 인덱스 (DXY) | 102.30 | ▲ +0.75 (+0.74%) | 상승 |
| WTI 국제유가 | 90.83 | ▲ +0.31 (+0.34%) | 상승 |
| 국제 금 시세 | 4,074.90 | ▼ -38.60 (-0.94%) | 하락 |
간밤 뉴욕증시 및 글로벌 매크로 동향
간밤 뉴욕 증시는 빅테크 중심의 기술주 반등세에 힘입어 혼조세로 마감했습니다. 다우존스 지수는 0.46% 하락 마감했으나, 기술주 중심의 나스닥 지수는 1.09% 상승했고 S&P 500 역시 0.31% 상승세를 기록했습니다. 변동성 지수(VIX)는 전일 대비 9.01% 급락한 25.64를 기록하며 단기 공포 심리가 상당 부분 완화되는 모습을 보였습니다.
다만 미 10년물 국채금리가 4.86%로 소폭 상승하고 달러 인덱스가 102.30선으로 반등한 점, 원/달러 환율이 1,363.37원 선에서 유지되고 있는 점은 신흥국 증시에 다소 부담 요인입니다. 그럼에도 불구하고 코스피 200 야간선물이 1.60%(+12.55p) 상승한 795.50으로 장을 마치면서, 직전 거래일 급락했던 국내 증시는 금일 시초가에서 낙폭 과대에 따른 ‘갭상승 출발’을 시도할 것으로 전망됩니다.
금일 국내 증시 개장 관전 포인트 및 주도 섹터 전망
직전 거래일 코스피가 6%대 급락세를 보이며 심리적 지지선을 위협받았으나, 미 증시 기술주 반등과 야간선물 상승세를 감안할 때 저가 매수세 유입이 기대됩니다.
- 반도체 및 AI 하드웨어: 필라델피아 반도체 지수의 반등 및 AI 인프라 투자 지속 기대감이 유효한 만큼, 전일 외국인 매도세가 집중되었던 반도체 대형주 중심의 기술적 반등 흐름이 지수 견인의 핵심 열쇠가 될 것입니다.
- 2차전지 및 성장 테마주: 금리 변동성에 취약했던 2차전지 및 바이오 섹터 역시 과매도 권역 진입에 따른 단기 수급 유입 가능성이 높습니다. 기관이 전일 코스피와 코스닥 양 시장에서 순매수를 기록한 점은 하방 경직성을 지지하는 요인입니다.
- 환율 및 외국인 수급 복귀 여부: 1,360원대 환율 속에서 외국인의 선물 매매 방향성과 현물 매도세 둔화 여부를 장 초반 집중적으로 점검할 필요가 있습니다.
🔔 금일/금주 신규 상장(IPO) 일정 및 공모주 체크 (국내 & 미국)
📌 국내 신규 상장 및 공모주 일정
- 금주 상장/청약 주요 동향: 이번 주 국내 공모주 시장은 연말 북클로징을 앞두고 선별적 옥석 가리기가 심화되는 양상입니다. 금주 코스닥 시장 상장을 앞둔 AI 데이터 솔루션 및 전력 인프라 연계 기술 특례 기업들의 공모 청약 수급이 대기 중이며, 최근 상장한 신규 새내기주들의 상장 당일 변동성에 따른 수급 쏠림 현상을 주시해야 합니다.
- 최근 상장주 흐름: 기관 의무보유 확약 비율이 높았던 종목 위주로 단기 시세가 형성되고 있어, 오버행(잠재적 매도 물량) 이슈가 적은 종목 위주의 방어적 접근이 권장됩니다.
📌 미국 신규 상장(IPO) 동향
- 미 증시 상장 체크: 이번 주 나스닥 시장에서는 클라우드 보안 및 AI 데이터 인프라 전문 기업들의 기업공개(IPO) 수요예측 및 상장이 대기 중입니다. 대표적으로 엔터프라이즈 AI 연계 소프트웨어 기업들이 공모가 밴드 상단 확정을 노리고 있으며, 뉴욕증시 기술주 랠리 재개 시 신규 상장 종목군에 대한 모멘텀 강화가 기대됩니다.
외국인 및 기관 수급 동향 (전일 기준)
전일 국내 증시는 외국인의 기록적인 대규모 매도 폭탄이 지수 하락을 주도했습니다. 코스피 시장에서 외국인은 무려 2조 6,892억 원을 순매도하며 지수를 끌어내렸습니다. 반면 기관은 1조 7,092억 원을 순매수하며 물량을 받아냈고, 개인 역시 5,207억 원을 순매수했습니다.
코스닥 시장에서도 외국인은 896억 원, 개인은 1,222억 원을 순매도한 반면, 기관은 2,069억 원 규모의 순매수를 기록하며 저가 매수에 나섰습니다. 금일은 기관의 매수세가 지속되는 가운데 외국인의 선물 환매수 및 현물 매도세 진정 여부가 지수 반등 폭을 결정지을 핵심 변수가 될 것입니다.
About The Author