[데이터 기준일시: 2026년 11월 03일 20:10 기준]
🇰🇷 국내 증시 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 마감 동향 |
|---|---|---|---|
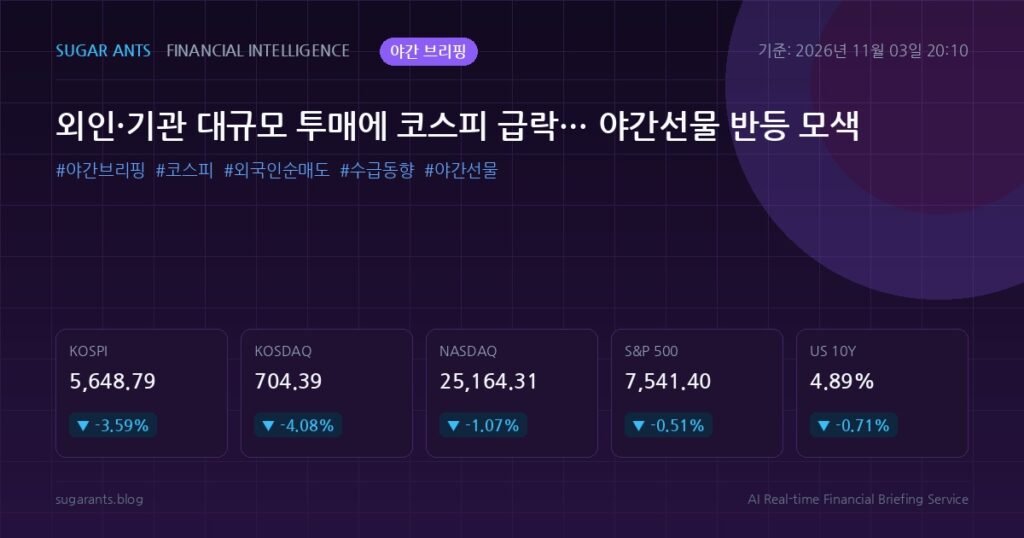
| 코스피 (KOSPI) | 5,648.79 | ▼ -210.29 (-3.59%) | 마감 하락 |
| 코스닥 (KOSDAQ) | 704.39 | ▼ -29.97 (-4.08%) | 마감 하락 |
| 코스피 200 (KOSPI 200) | 885.67 | ▼ -34.96 (-3.80%) | 마감 하락 |
👥 실시간 투자자별 매매동향
| 시장 구분 | 개인 | 외국인 | 기관 |
|---|---|---|---|
| 코스피 (KOSPI) | +1조 6,388억원 | -1조 5,086억원 | -4,941억원 |
| 코스닥 (KOSDAQ) | +3,180억원 | -713억원 | -2,359억원 |
⚡ 국내 선물 & 야간선물 동향
| 구분 | 수치·가격 | 전일 대비 (등락률) | 마감/야간 |
|---|---|---|---|
| 코스피 200 선물 | 885.15 | ▼ -33.50 (-3.65%) | 하락 |
| 코스피 200 야간선물 | 896.40 | ▲ +11.25 (+1.27%) | 상승 |
🇺🇸 미국 증시 3대 지수
| 구분 | 수치·가격 | 전일 대비 (등락률) | 뉴욕 마감 |
|---|---|---|---|
| 다우존스 (DJI) | 51,983.98 | ▲ +213.67 (+0.41%) | 뉴욕 상승 |
| 나스닥 (IXIC) | 25,164.31 | ▼ -272.69 (-1.07%) | 뉴욕 하락 |
| S&P 500 | 7,541.40 | ▼ -38.67 (-0.51%) | 뉴욕 하락 |
🌐 글로벌 거시경제 & 리스크 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 동향 |
|---|---|---|---|
| 변동성 지수 (VIX) | 21.31 | ▲ +0.16 (+0.76%) | 상승 |
| 미 10년물 국채금리 | 4.89% | ▼ -0.03%p (-0.71%) | 하락 |
| 원/달러 환율 | 1344.93 | ▲ +19.41 (+1.46%) | 상승 |
| 달러 인덱스 (DXY) | 101.82 | ▲ +0.07 (+0.07%) | 상승 |
| WTI 국제유가 | 97.47 | ▲ +1.01 (+1.05%) | 상승 |
| 국제 금 시세 | 3,915.60 | ▼ -54.00 (-1.36%) | 하락 |
📊 외국인·기관 수급 동향
3일 국내 정규장은 외국인과 기관의 강력한 동반 매도세에 밀려 큰 폭의 조정을 겪었습니다. 유가증권시장(코스피)에서 외국인은 홀로 1조 5,086억원에 달하는 대규모 매도 물량을 쏟아냈으며, 기관 역시 4,941억원을 순매도하며 지수 하방 압력을 가중시켰습니다. 개인이 1조 6,388억원을 홀로 순매수하며 물량을 받아냈으나 지수 낙폭을 방어하기에는 역부족이었습니다.
코스닥 시장에서도 유사한 수급 패턴이 확인되었습니다. 외국인이 713억원, 기관이 2,359억원을 순매도하며 양대 주체가 동반 이탈한 반면, 개인은 3,180억원 순매수로 대응했습니다. 외국인의 거센 현물 청산과 선물 시장에서의 약세 흐름이 겹치며 시장 전반의 투자심리가 급격히 위축된 하루였습니다.
🔍 주요 섹터 및 마켓 이슈 점검
이날 국내 증시는 최근 급등에 따른 피로감과 원/달러 환율 급등(1,344.93원, +1.46%) 여파로 대형 기술주와 성장주 중심으로 매도세가 집중되었습니다. 특히 반도체와 AI 관련 대형주가 글로벌 기술주 조정 여파를 고스란히 반영하며 하락을 주도했습니다.
2차전지와 바이오 섹터 역시 기관 및 외국인 수급이 대거 빠져나가며 낙폭을 키웠습니다. 반면 국제유가가 배럴당 97달러 선을 넘어서는 등 강세를 보이면서 일부 에너지 및 정유 관련 종목들이 상대적 방어력을 나타냈으나, 전반적인 매도 압력을 뒤집기에는 역부족이었습니다.
🌐 선물·야간선물 및 매크로 관전 포인트
정규장 마감 후 코스피 200 야간선물은 896.40(+11.25, +1.27%)을 기록하며 정규장의 급락 충격에서 벗어나 자율 반등을 시도하고 있습니다. 이는 주간 정규 거래에서 -3%대 급락세를 겪은 뒤 저가 매수세가 일부 유입되고 있는 영향으로 풀이됩니다.
다만 거시 환경은 여전히 녹록지 않습니다. 미 10년물 국채금리가 4.89%로 소폭 하락했음에도 고금리 레벨을 유지하고 있으며, 달러 인덱스 상승과 원/달러 환율의 가파른 상승은 외국인 수급 복귀에 부담 요인입니다. WTI 유가가 97달러를 돌파하며 인플레이션 우려를 자극하는 가운데, 변동성 지수(VIX)도 21선을 상회하고 있어 뉴욕 정규장 개장 이후 미국 대형 기술주의 낙폭 축소 여부와 금리 향방을 면밀히 주시할 필요가 있습니다.
About The Author