[데이터 기준일시: 2026년 10월 29일 20:10 기준]
🇰🇷 국내 증시 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 마감 동향 |
|---|---|---|---|
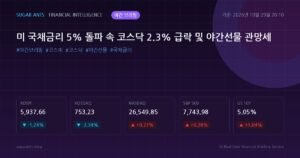
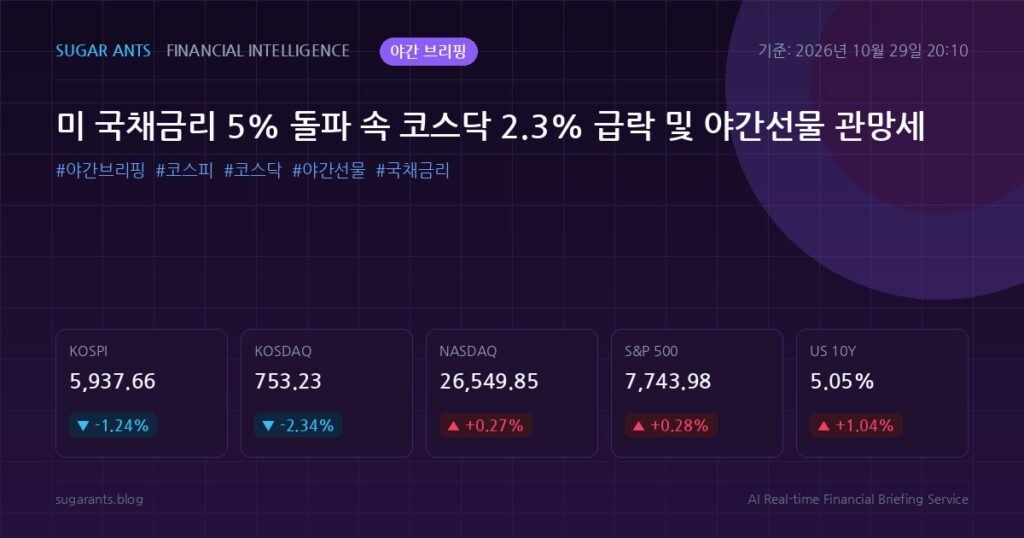
| 코스피 (KOSPI) | 5,937.66 | ▼ -74.78 (-1.24%) | 마감 하락 |
| 코스닥 (KOSDAQ) | 753.23 | ▼ -18.05 (-2.34%) | 마감 하락 |
| 코스피 200 (KOSPI 200) | 935.87 | ▼ -10.53 (-1.11%) | 마감 하락 |
👥 실시간 투자자별 매매동향
| 시장 구분 | 개인 | 외국인 | 기관 |
|---|---|---|---|
| 코스피 (KOSPI) | -429억원 | +1,221억원 | -4,132억원 |
| 코스닥 (KOSDAQ) | +2,058억원 | -1,210억원 | -740억원 |
⚡ 국내 선물 & 야간선물 동향
| 구분 | 수치·가격 | 전일 대비 (등락률) | 마감/야간 |
|---|---|---|---|
| 코스피 200 선물 | 935.00 | ▼ -10.80 (-1.14%) | 하락 |
| 코스피 200 야간선물 | 934.20 | ▼ -0.80 (-0.09%) | 하락 |
🇺🇸 미국 증시 3대 지수
| 구분 | 수치·가격 | 전일 대비 (등락률) | 뉴욕 마감 |
|---|---|---|---|
| 다우존스 (DJI) | 52,475.10 | ▲ +97.53 (+0.19%) | 뉴욕 상승 |
| 나스닥 (IXIC) | 26,549.85 | ▲ +72.04 (+0.27%) | 뉴욕 상승 |
| S&P 500 | 7,743.98 | ▲ +21.38 (+0.28%) | 뉴욕 상승 |
🌐 글로벌 거시경제 & 리스크 지표
| 구분 | 수치·가격 | 전일 대비 (등락률) | 동향 |
|---|---|---|---|
| 변동성 지수 (VIX) | 16.97 | ▲ +0.06 (+0.35%) | 상승 |
| 미 10년물 국채금리 | 5.05% | ▲ +0.05%p (+1.04%) | 상승 |
| 원/달러 환율 | 1337.52 | ▲ +10.71 (+0.81%) | 상승 |
| 달러 인덱스 (DXY) | 102.16 | ▼ -0.03 (-0.03%) | 하락 |
| WTI 국제유가 | 101.18 | ▼ -1.60 (-1.56%) | 하락 |
| 국제 금 시세 | 4,044.50 | ▼ -7.10 (-0.18%) | 하락 |
📊 외국인·기관 수급 동향
29일 국내 증시는 외국인과 기관의 뚜렷한 수급 엇갈림 속에 하락 마감했습니다.
- 코스피 시장: 기관이 금융투자를 중심으로 총 4,132억 원 규모의 강한 차익 매물을 쏟아내며 지수 하락을 주도했습니다. 외국인은 1,221억 원 순매수를 기록하며 저가 매수에 나섰으나 지수 방어에는 역부족이었으며, 개인은 429억 원 순매도로 장을 마쳤습니다. 대형주 중심의 기관 매도세가 지수 상단을 강하게 압박했습니다.
- 코스닥 시장: 중소형 성장주가 집중된 코스닥에서는 수급 충격이 더욱 컸습니다. 개인이 홀로 2,058억 원을 순매수하며 물량을 받아냈지만, 외국인(-1,210억 원)과 기관(-740억 원)이 총 1,950억 원 규모의 동반 매도세를 기록하며 지수를 2.34% 끌어내렸습니다. 금리 부담에 취약한 성장 기술주에 대한 매도 쏠림이 두드러졌습니다.
🔍 주요 섹터 및 시장 이슈
- 성장주 및 바이오 전반 약세: 미 국채금리가 5.0% 선을 상회하면서 밸류에이션 부담이 커진 2차전지, 제약·바이오, AI 소프트웨어 등 대표 성장 테마가 일제히 하락 압력을 받았습니다.
- 반도체 및 대형 기술주 혼조: 뉴욕 증시의 기술주 반등 온기가 일부 반영되며 대형 반도체주로 외국인 순매수가 유입되었으나, 기관의 선물·현물 동반 매도로 상승 탄력이 크게 둔화되었습니다.
- 환율 급등에 따른 수출주 방어: 원/달러 환율이 전일 대비 10.71원 오른 1,337.52원까지 치솟으며 일부 자동차, 조선 등 고환율 수혜 대형 수출주가 상대적으로 하방 경직성을 나타냈습니다.
⚡ 선물·야간선물 및 글로벌 매크로 관전 포인트
- 코스피 200 야간선물: 정규장에서 코스피 200 선물이 935.00(-1.14%)으로 마감한 데 이어, 야간선물 역시 934.20(-0.09%)으로 소폭 하락세를 이어가며 투자자들의 경계심리를 반영하고 있습니다.
- 미 10년물 국채금리 5.05% 돌파: 장기 국채금리가 5.05%까지 재상승하면서 뉴욕 프리마켓과 야간 글로벌 자산시장에 직접적인 부담 요인으로 작용하고 있습니다. 금리 상단 테스트 지속 여부가 핵심 변수입니다.
- 원자재 및 환율 변동성: 국제유가는 배럴당 101.18달러로 소폭 조정받았으나 여전히 고유가 레벨을 유지하고 있습니다. 달러 인덱스가 102.16선에서 횡보하는 반면 원/달러 환율은 가파르게 상승해 외환시장 변동성이 국내 야간 수급 심리에도 부담을 줄 수 있어 야간 뉴욕 본장 흐름을 주의 깊게 관찰할 필요가 있습니다.
About The Author